Bank Tənzimləmə və Nəzarət Qurumunun (BDDK) dərc etdiyi həftəlik bülleten məlumatlarına görə, Türkiyə bank sektorunun ümumi kredit həcmi əvvəlki həftə ilə müqayisədə 98 milyard 51 milyon lirə artaraq 23 oktyabr tarixinə 28 trilyon 776 milyard 556 milyon lirəyə çatıb.
İstehlak kreditləri və kredit kartı xərcləri necə dəyişdi?
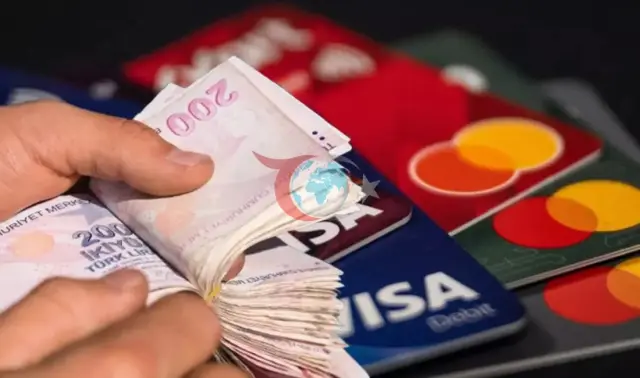
Bank sektorunda istehlak kreditləri sözügedən dövrdə 35 milyard 392 milyon lirə artaraq 3 trilyon 524 milyard 535 milyon lirəyə çatıb. Bu məbləğin 850 milyard 580 milyon lirəsi mənzil kreditlərindən, 43 milyard 124 milyon lirəsi nəqliyyat vasitəsi kreditlərindən, 2 trilyon 630 milyard 831 milyon lirəsi isə istehlak kreditlərindən əldə olunub. Eyni dövrdə fərdi kredit kartı alacaqları 23 milyard 948 milyon lirə artaraq 3 trilyon 414 milyard 194 milyon lirə səviyyəsinə çatıb. Bu debitor borclarının 1 trilyon 316 milyard 324 milyon lirəsini taksitli borclar, 2 trilyon 97 milyard 870 milyon lirəsini isə taksitsiz borclar təşkil edib.
Sektorun depozit və qeyri-işlək debitor borcları məlumatları necə formalaşıb?
Banklararası əmanətlər də daxil olmaqla bank sistemindəki cəmi əmanətlər 256 milyard 64 milyon lirə azalaraq 32 trilyon 852 milyard 309 milyon lirəyə düşüb. Oktyabrın 23-nə olan məlumata görə, təqib edilən debitor borcları əvvəlki həftə ilə müqayisədə 19 milyard 473 milyon lirə artaraq 965 milyard 84 milyon lirəyə çatıb, bu məbləğin 700 milyard 910 milyon lirəsi üçün xüsusi ehtiyatlar ayrılıb. Digər tərəfdən, bank sisteminin qanuni öz kapitalı 36 milyard 463 milyon lirə artaraq 6 trilyon 187 milyard 19 milyon lirəyə çatıb.
BDDK-nın açıqladığı məlumatlara görə, 23 oktyabr tarixinə sektorun kredit həcmi 28,8 trilyon lirəyə çatıb, depozit həcmində isə 256 milyard lirəlik daralma qeydə alınıb. İstehlak kreditləri və fərdi kredit kartı borclarında artım davam edərkən, taksitli kommersiya kreditlərində 11 milyard 908 milyon lirə azalma müşahidə olunub.
Bank Tənzimləmə və Nəzarət Agentliyi sektorda baş verənləri həftəlik bülletenlər vasitəsilə ictimaiyyətlə bölüşür. Maliyyə sisteminin ümumi vəziyyəti, kredit və depozit hərəkətləri haqqında ətraflı hesabatlara BDDK-nın rəsmi internet saytından daxil olmaq olar. İqtisadi tendensiyanı izləmək üçün sektor məlumatları bazar təhlili institutları və investorlar tərəfindən izlənilir.
Nəticə
BDDK məlumatları göstərir ki, bank sektorunda kredit genişlənməsi davam edir, lakin depozit həcmində azalma var. Xüsusilə istehlak kreditləri və kredit kartı xərclərinin artması ev təsərrüfatlarının borclanma tendensiyasının davam etdiyini göstərir.
Qeyri-işlək kreditlərin artması və bunun üçün ayrılan xüsusi ehtiyatların məbləği kredit risklərinin idarə edilməsi baxımından diqqəti çəkən digər amildir. Sektorun qanuni kapitalının artması bankların kapital strukturunun möhkəmlənməkdə davam etdiyini göstərir.
Mümkün təsirlər
Kredit həcmində davamlı artım daxili bazarda istehlak meyllərini dəstəkləyə bilər, lakin bu vəziyyətin inflyasiya təzyiqlərinə də təsir edəcəyi gözlənilir. Depozit həcminin azalması bankların likvidliyin idarə edilməsi strategiyalarına və depozit faiz dərəcələrinə yenidən baxmağa səbəb ola bilər.
Qeyri-işlək kreditlərin artım tendensiyası bankların kreditləşmə proseslərində daha seçici və ehtiyatlı yanaşmasına səbəb ola bilər. Bu vəziyyət kommersiya kreditlərindəki daralmanın qarşıdakı dövrdə də davam edə biləcəyi ehtimalını gücləndirir.
Fikirləriniz
Bank sektorunda kreditlərin həcminin artımını və əmanətlərin həcminin dəyişməsini necə qiymətləndirirsiniz? Bu məlumatların ev təsərrüfatlarının büdcəsinə və ümumi iqtisadi perspektivə təsiri haqqında nə düşünürsünüz? Fikirlərinizi şərhlərdə paylaşa bilərsiniz.
Mənbə: Anadolu Ajansı
Şərhlər (0)
Şərh yaz
Hələ şərh yazılmayıb. İlk şərhi siz yazın!