Bank faoliyatini tartibga solish va nazorat qilish agentligi (BDDK) tomonidan eʼlon qilingan haftalik byulleten maʼlumotlariga koʻra, Turkiya bank sektorining jami kredit hajmi oʻtgan haftaga nisbatan 98 milliard 51 million liraga oʻsib, 23 oktyabr holatiga koʻra 28 trillion 776 milliard 556 million liraga yetdi.
Isteʼmol kreditlari va kredit karta xarajatlari qanday oʻzgardi?
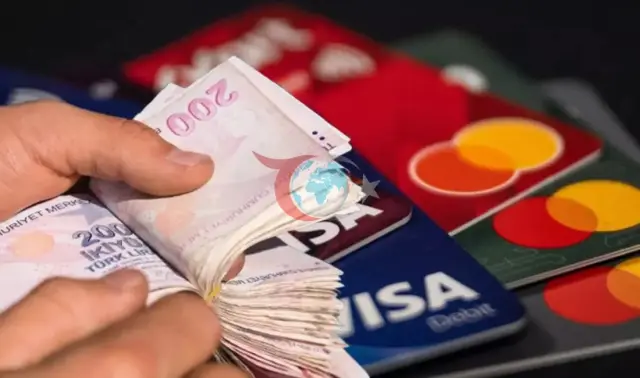
Bank sektoridagi isteʼmol kreditlari aytilgan davrda 35 milliard 392 million liraga oʻsish bilan 3 trillion 524 milliard 535 million liraga yetdi. Bu mablagʻning 850 milliard 580 million lirasi uy-joy krediti, 43 milliard 124 million lirasi avtomobil krediti va 2 trillion 630 milliard 831 million lirasi isteʼmol kreditidan kelgan. Xuddi shu davrda individual kredit karta debitorlik qarzlari 23 milliard 948 million liraga ortib, 3 trillion 414 milliard 194 million lira darajasiga yetdi. Bu debitorlik qarzlarining 1 trillion 316 milliard 324 million lirasini boʻlib-boʻlib toʻlash, 2 trillion 97 milliard 870 million lirasini esa toʻlovsiz qarzlar tashkil etdi.
Sektorning depozit va ishlamaydigan debitorlik qarzlari haqidagi maʼlumotlar qanday shakllantirildi?
Bank tizimidagi jami depozitlar, banklararo depozitlar ham 256 milliard 64 million liraga kamayib, 32 trillion 852 milliard 309 million liraga yetdi. 23-oktabr holatiga koʻra, kuzatuv ostidagi debitorlik qarzlari avvalgi haftaga nisbatan 19 milliard 473 million liraga oshib, 965 milliard 84 million liraga yetdi, bu miqdorning 700 milliard 910 million lirasi uchun maxsus provizyonlar ajratildi. Boshqa tomondan, bank tizimining qonuniy oʻz kapitali 36 milliard 463 million liraga ortib, 6 trillion 187 milliard 19 million liraga yetdi.
BDDK tomonidan eʼlon qilingan maʼlumotlarga koʻra, 23 oktyabr holatiga koʻra, sektorning kredit hajmi 28,8 trillion liraga yetgan, depozit hajmida esa 256 milliard lira qisqarish qayd etilgan. Isteʼmol kreditlari va individual kredit karta qarzlaridagi oʻsish davom etar ekan, boʻlib-boʻlib toʻlanadigan tijorat kreditlarida 11 milliard 908 million liralik pasayish kuzatildi.
Bank faoliyatini tartibga solish va nazorat qilish agentligi haftalik byulletenlar orqali sohadagi oʻzgarishlarni jamoatchilikka yetkazadi. Moliya tizimining umumiy holati va kreditlar va depozitlar harakati toʻgʻrisidagi batafsil hisobotlarni BDDKning rasmiy veb-sayti orqali olish mumkin. Iqtisodiy tendentsiyani kuzatish uchun tarmoq maʼlumotlarini bozor tahlili institutlari va investorlar kuzatib boradi.
Xulosa
BRSA maʼlumotlari shuni koʻrsatadiki, bank sektorida kredit kengayishi davom etmoqda, ammo depozitlar hajmining pasayishi kuzatilmoqda. Ayniqsa, isteʼmol kreditlari va kredit kartalari xarajatlarining oʻsishi uy xoʻjaliklarining qarz olish tendentsiyasi davom etayotganidan dalolat beradi.
Kredit tavakkalchiligini boshqarish nuqtai nazaridan yana bir eʼtiborga molik omil boʻlib, muammoli kreditlarning koʻpayishi va buning uchun ajratilgan maxsus zaxiralar miqdori hisoblanadi. Tarmoqning qonuniy oʻz kapitalining oʻsishi banklar kapitali tarkibi mustahkamlanishda davom etayotganidan dalolat beradi.
Mumkin effektlar
Kredit hajmining doimiy oʻsishi ichki bozordagi isteʼmol tendentsiyalarini qoʻllab-quvvatlashi mumkin, ammo bu holat inflyatsiya bosimiga ham taʼsir qilishi mumkin. Depozitlar hajmining pasayishi banklarni likvidlikni boshqarish strategiyasi va depozit foiz stavkalarini qayta koʻrib chiqishga olib kelishi mumkin.
Ishlab boʻlmaydigan kreditlarning oʻsish tendentsiyasi banklarni kreditlash jarayonlarida koʻproq tanlangan va ehtiyotkorona yondashuvni qoʻllashiga sabab boʻlishi mumkin. Bu holat tijorat kreditlarining qisqarishi kelgusi davrda ham davom etishi ehtimolini kuchaytiradi.
Manba: Anadolu Ajansı
Izohlar (0)
Izoh yozish
Hali izoh qoldirilmagan. Birinchi izohni siz qoldiring!