Қысқаша
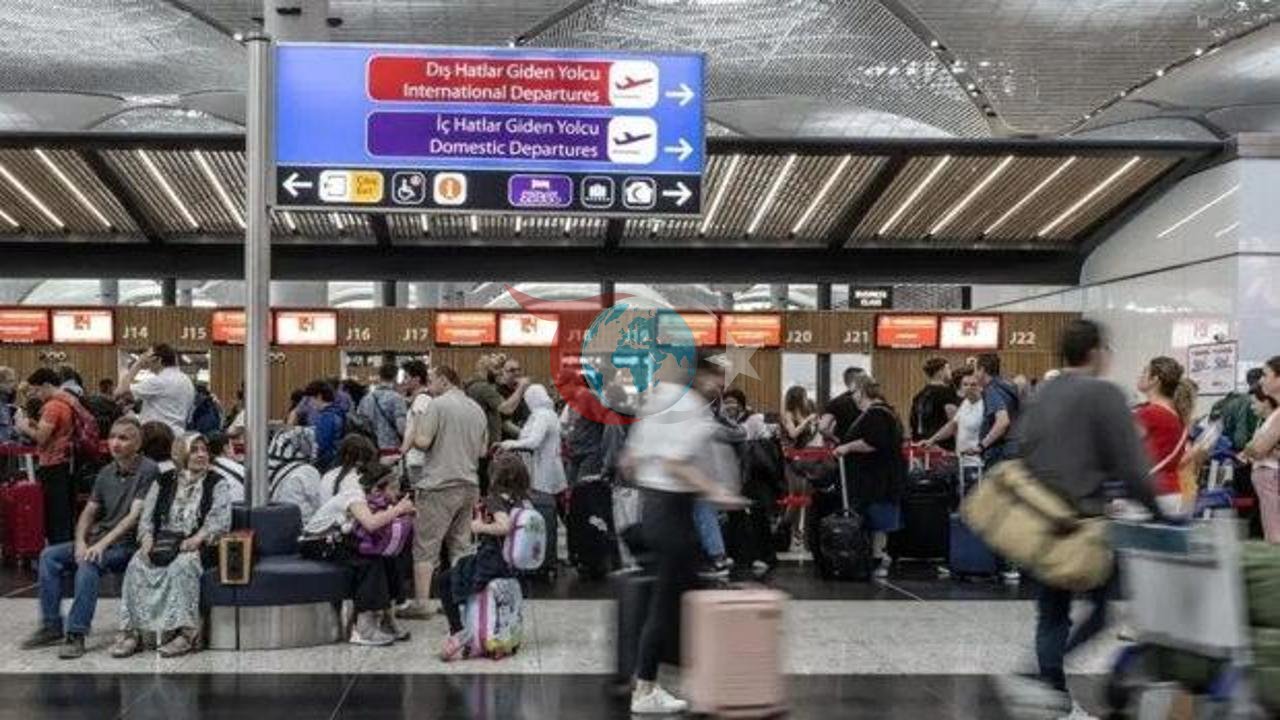
- Сауда министрлігі шетелден келетін жолаушылардың жеке киімдеріне 430 еуроға шек қойылмағанын және бұл шектеу тек кәдесыйларға жарамды екенін хабарлады.
- Сауда министрлігінің баспасөз және қоғаммен байланыс жөніндегі кеңесшісі Бекир Каплан Түркияға шетелден кірген жолаушылар әкелетін тауарларға қолданылатын кедендік жеңілдіктер мен 430 еуролық шектеу туралы ақпарат берді.
- Мәлімдемеде жеке пайдалану үшін әкелінген киім-кешек заттары мен кәдесыйлардың кеден заңнамасы аясында әртүрлі мәртебелерде бағаланатыны баса айтылды.
Сауда министрлігінің баспасөз және қоғаммен байланыс жөніндегі кеңесшісі Бекир Каплан Түркияға шетелден кірген жолаушылар әкелетін тауарларға қолданылатын кедендік жеңілдіктер мен 430 еуролық шектеу туралы ақпарат берді. Мәлімдемеде жеке пайдалану үшін әкелінген киім-кешек заттары мен кәдесыйлардың кеден заңнамасы аясында әртүрлі мәртебелерде бағаланатыны баса айтылды.
Жеке киімге кедендік босату қалай қолданылады?
Жолаушылар өз пайдалануы үшін әкелетін киімдер мен киімдерге ақшалай шектеулер жоқ. Бекир Каплан No2009/15481 шешімінің 58-бабына және 9-қосымшаның (Б) бөліміне сәйкес жолаушының жеке пайдалануына арналған киім-кешектің кедендік баж салығынан босатылатынын айтып, «Жеке киімге 430 еуро шектеуі қолданылмайды» деді.
430 еуро шегі қандай жағдайларда кәдесыйларға қолданылады?
Коммерциялық сипаты жоқ кәдесыйлар үшін 430 еуро көлеміндегі кедендік босату шегі қолданылады және жеке заттардан босатудан алынып тасталады. Бекир Каплан бұл шектеудің 15 жасқа толмаған жолаушылар үшін 150 еуро екенін еске салып, егер бұл шектен асып кетсе, кедендік салық салынуы мүмкін екенін айтты. Салықтан босатудың негізгі критерийі тауардың коммерциялық санының немесе сапасының болмауы болып табылады.
Сауда министрлігінің баспасөз және қоғаммен байланыс жөніндегі кеңесшісі Бекир Каплан шетелден келетін жолаушылардың жеке киімдері үшін 430 еуро шектеуі жоқ екенін мәлімдеді, бірақ кәдесыйлар үшін 430 еуро және 15 жасқа толмаған жолаушылар үшін 150 еуро жеңілдік шегі қолданылады. жеке пайдалануға жарамды және коммерциялық сипатқа ие болмаған жағдайда.
Кеден заңнамасы шеңберінде жолаушылар әкелетін тауарларға қатысты құқықтар Министрлер Кеңесінің № 2009/15481 қаулысымен айқындалады. Жолаушылар өздері әкелетін тауарлардың коммерциялық сипаты жоқ немесе босату шегінен асып кеткен жағдайда, кеден органдары жүргізетін салық салу рәсімдеріне тиісті заңнаманың ережелеріне сәйкес қарсылық білдіруге құқылы. Егжей-тегжейлі ақпарат пен қолданыстағы заңнаманы қадағалау үшін Сауда министрлігінің ресми веб-сайты және кеден басқармалары кеңес алуға болатын негізгі ақпарат көздері болып табылады.
Қорытынды
Мәлімдеме жолаушылардың жеке қажеттіліктері мен сыйлық ретінде әкелетін заттардың арасындағы айырмашылықты түсіндіреді. Атап айтқанда, жеке киімдерді салықтан босату аясында қарастыру жолаушылардың негізгі қажеттіліктерін қанағаттандыруды жеңілдетеді, ал кәдесыйларға ақшалай шектеуді сақтау коммерциялық қызметтің кедендік бақылаудан алынып тасталуына жол бермейді.
Бұл ереже кеден қақпаларында орын алуы мүмкін шатасуларды жоюға бағытталған. Жолаушылар әкелетін тауарларының сипатын дұрыс мәлімдеу және босату шектеулерін білу кедендік рәсімдерді тезірек және оңай аяқтауға көмектеседі.
Мүмкін әсерлер
Жарияланғаннан кейін шетелден келетін жолаушылардың кеден қақпаларында бастан кешкен іркілістері азаяды деп күтуге болады. Бұл әсіресе жеке киімге қатысты жалған ақпараттан туындайтын салық төлемдерінің немесе қажетсіз декларациялау процестерінің алдын алу қарастырылған.
Сонымен қатар, кәдесыйлар шегіне қатысты нақтыланған ақпарат жолаушыларға шетелде сатып алу кезінде саналы әрекет етуге мүмкіндік береді. Жолаушыларға шекарадан асып кеткен жағдайда қолданылатын салық салу тәртібін еске салу жолаушылардың кедендік рәсімдерге жақсырақ дайындалу қабілетіне әсер етуі мүмкін.
Дереккөз: Haber7
Пікірлер (0)
Пікір жазу
Әлі пікір жазылмаған. Алғашқы пікірді сіз қалдырыңыз!