Қысқаша
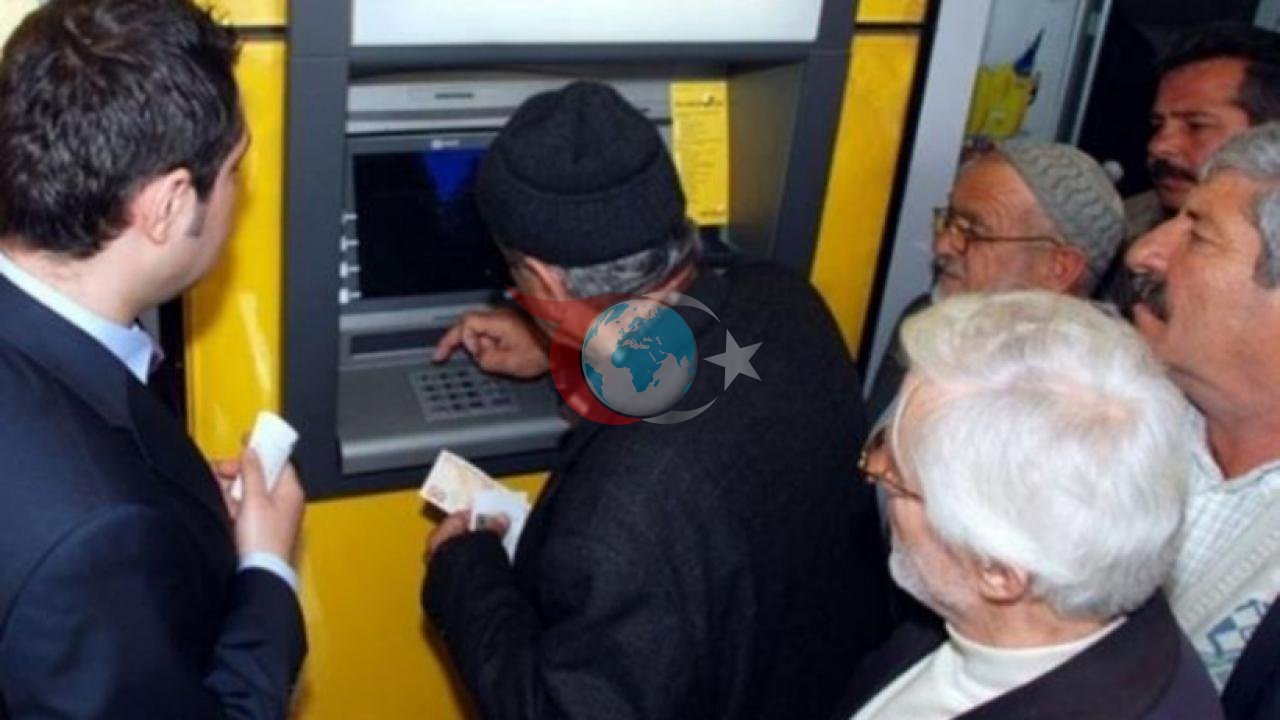
- Банктер банкоматтарда жоғары номиналдағы банкноттарға ауысып, ақша алу лимиттерін жаңартқаннан кейін зейнеткерлер виктимизациядан аулақ болу үшін абай болу керек.
- Банк секторындағы өзгерістер және қолма-қол ақша айналысындағы жаңа ережелер жалақысын банкоматтар арқылы алатын зейнеткерлер үшін ескеру қажет кейбір мәселелерді туғызды.
Банк секторындағы өзгерістер және қолма-қол ақша айналысындағы жаңа ережелер жалақысын банкоматтар арқылы алатын зейнеткерлер үшін ескеру қажет кейбір мәселелерді туғызды. Банктік реттеу және қадағалау агенттігінің (BDDK) деректеріне сәйкес, банктер негізінен банкомат кассеталарына 100 және 200 TL жоғары номиналы банкноттарды орналастырады, бұл шағын соманы алу кезінде техникалық қиындықтар туғызады. 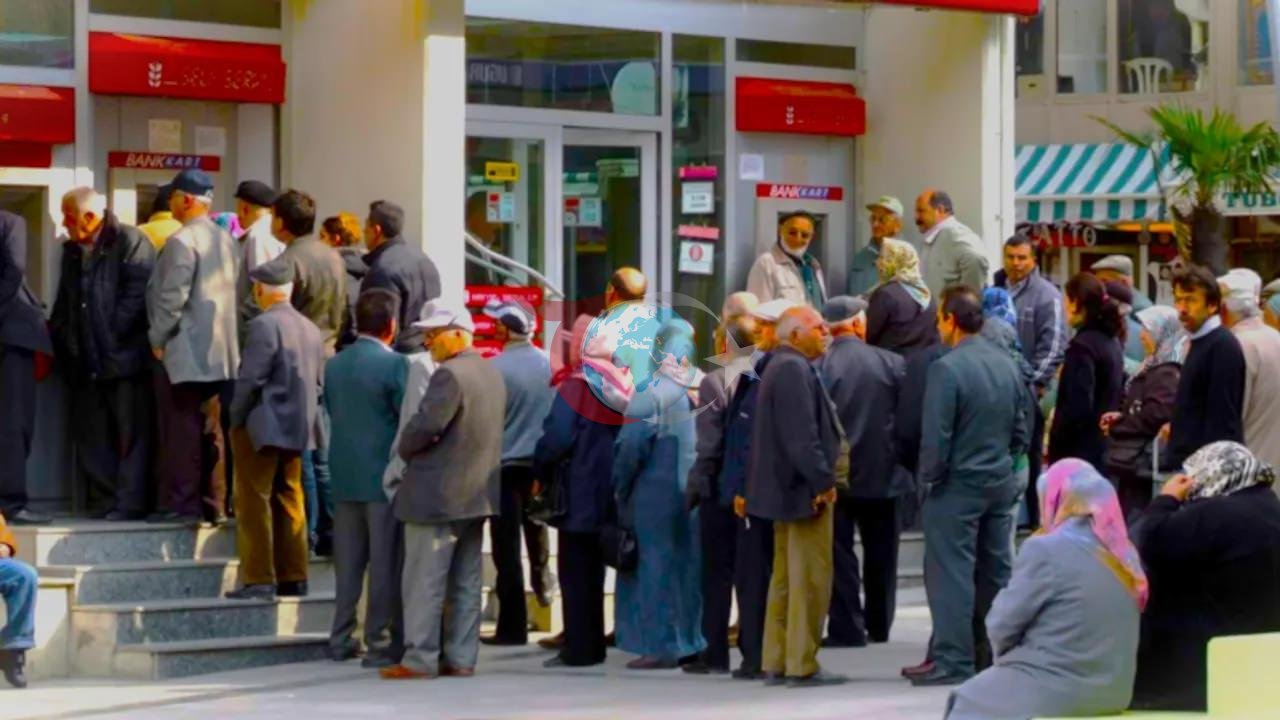
Банкоматтардан шағын соманы қалай алуға болады?
Банкомат құрылғыларында 10, 20 және 50 TL сияқты шағын номиналдағы банкноттарды алу қиындығы жалақы шотынан бөлшек қалдықтарды алуды қиындатады. Қаржы сарапшылары балансын толығымен алып алғысы келетін зейнеткерлерге шоттарының қалған бөлігін мобильді банкинг қолданбалары арқылы басқа шотқа аударуды немесе контактісіз төлем әдістерін пайдаланып жұмсауды ұсынады.
Күнделікті алу шектеулері және комиссиялық шегерімдер қандай?
Қаржы институттары филиал ішіндегі жұмыс шығындарын азайту үшін банкоматтан ақша алудың күнделікті лимиттеріне жаңартулар енгізді. Түркия Банктер Ассоциациясы (TBB) жариялаған нұсқаулықтарда айтылғандай, егер банктер анықтаған тегін алу шегінен асып кетсе, қолданылатын комиссиялық мөлшерлемелер ақшаны бірден шешпейтін азаматтар үшін қосымша шығындар тудыруы мүмкін. Осы себепті транзакция алдында банктердің ағымдағы шекті кестелерін тексеру қаржылық шығындардың алдын алу үшін маңызды.
Зейнеткерлер жалақысын банкоматтардан алу кезінде фракциялық мәселелерден, ақша алудың күнделікті лимиттерінен және жоғары номиналдағы банкноттарды пайдаланудан туындайтын ықтимал қауіпсіздік тәуекелдерінен сақ болуы керек. Мамандар, әсіресе транзакция кезінде физикалық көмек ұсынатын үшінші тұлғалардан арақашықтық сақтау керектігін, құпия сөзді енгізу кезінде пернетақтаны өшіріп, техникалық ақаулар туындаған жағдайда банкоматтан шықпай-ақ банктің ресми байланыс орталығына хабарласу керектігін баса айтады.
Банктік транзакцияларда техникалық ақаулар немесе қауіпсіздік бұзылыстары туындаған кезде, тиісті банктің клиенттерге қызмет көрсету арналары арқылы жазба жасау және ҚҚДҚК анықтаған тұтынушы құқықтары аясында әрекет ету қажет. Транзакция лимиттері мен комиссиялық мөлшерлемелер туралы ең соңғы ақпаратты банктердің ресми веб-сайттары немесе мобильді қосымшалар арқылы алуға болады.
Қорытынды
Банкоматтардағы физикалық кассета құрылымын өзгерту және банктердің операциялық шығындарды азайту стратегиялары зейнеткерлерге қолма-қол ақша алу әдеттерін цифрлық шешімдерге ауыстыруды қажет етеді. Шағын соманы қолма-қол ақшамен алуға болмайтындығы шын мәнінде банк жүйесінің цифрландыру және қолма-қол ақшаны пайдалануды азайту мақсаттарына тікелей байланысты.
Қауіпсіздікке келетін болсақ, банкомат аумақтарының әлеуметтік инженерлік алаяқтыққа ашық болуы зейнеткерлердің технологиялық құралдарды пайдалану кезінде абай болу керектігін дәлелдейді. Саналы пайдаланушы профилін жасау қаржылық шығындарды да, алаяқтық тәуекелдерін де азайтудың ең тиімді жолы болып табылады.
Мүмкін әсерлер
Жоғары номиналдағы банкноттарды қолдану транзакция уақытының ұзаруына және шағымдарға әкелуі мүмкін, әсіресе қолма-қол ақша қажеттіліктерін қанағаттандыру қиынға соғатын және цифрлық банкинг құралдарымен таныс емес зейнеткерлер арасында. Шектеу жаңартулары жалақысын бірден ала алмайтын зейнеткерлердің көбірек комиссия төлеуіне себеп болуы мүмкін.
Қауіпсіздік ескертулерін ескеру банкоматтардың алдында орын алуы мүмкін алаяқтық жағдайларының санын азайтады. Дегенмен, цифрлық сауаттылық деңгейі төмен азаматтар бұл үдерісте банк филиалдарынан көбірек қолдауды талап етеді деп күтуге болады.
Дереккөз: Haber7
Пікірлер (0)
Пікір жазу
Әлі пікір жазылмаған. Алғашқы пікірді сіз қалдырыңыз!