Qısaca
- HDI Sığorta və Məlumat İnstitutu, Türkiyədə sığorta savadlılığı indeksinin 50,4 bal olduğunu açıqlayıb və sektorda sadələşdirmə dövrü olacağını açıqlayıb.
- Cəmiyyətin sığorta ilə bağlı bilik və münasibətini ölçmək üçün hazırlanan Sığorta Savadlılığı İndeksi (SOE) Türkiyə daxilində 50,4 bal, sığortalılar üçün isə 55,1 bal olaraq təyin olundu.
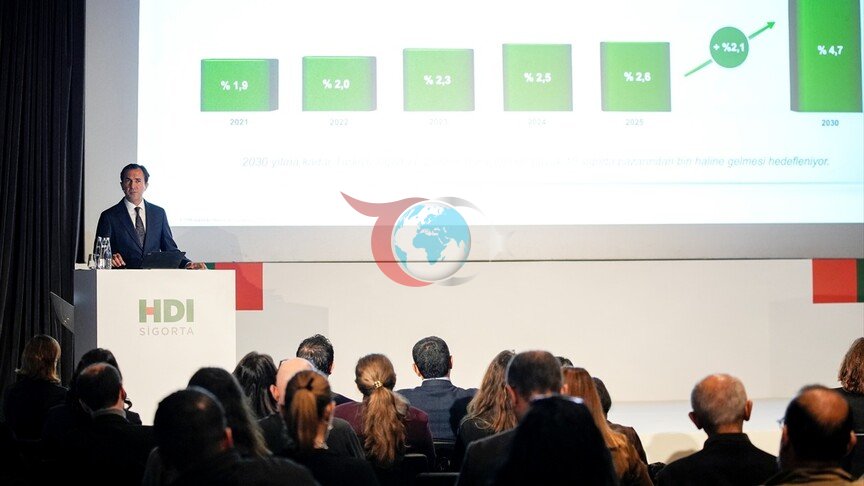
HDI Sığorta Baş İcraçı Direktoru (CEO) Firuzan İşcan və Veri İnstitutunun İdarə Heyətinin sədri Bekir Ağırdır sığorta sənayesi nümayəndələrinin iştirakı ilə keçirilən toplantıda Türkiyədə Sığorta Savadlılığı Araşdırmasının nəticələrini paylaşıblar. Cəmiyyətin sığorta ilə bağlı bilik və münasibətini ölçmək üçün hazırlanan Sığorta Savadlılığı İndeksi (SOE) Türkiyə daxilində 50,4 bal, sığortalılar üçün isə 55,1 bal olaraq təyin olundu.
Sığorta savadlılıq səviyyələri necə bölüşdürülür?
Araşdırma nəticələrinə görə, Türkiyədə sığorta savadlılığının 44,8 faizinin aşağı, 42,6 faizinin orta və 12,6 faizinin yüksək sığorta savadlılığı var. Maliyyə qorunma üsullarında ənənəvi əmanətlərin ön plana çıxdığı görülsə də, iştirakçıların yüzdə 46-sı nağd və ya bank əmanətlərinə, yüzdə 45-i isə qızıl və ya xarici valyutada əmanətlərə üstünlük verdiyini bildirib. Korporativ təminat mexanizmlərindən sığortanın alınmasına 21 faiz, Fərdi Pensiya Sisteminə (BES) isə 16 faiz üstünlük verilib.
Sığorta siyasətlərində mürəkkəbliyə nə səbəb olur?
Sığorta sahiblərinin 47 faizi siyasət və sənədlərdəki ifadələri başa düşməkdə çətinlik çəkdiklərini bildirsə də, bu vəziyyətin əsas səbəbləri arasında texniki terminlər, qanunvericilik və hüquqi ifadələr var. İstehlakçıların ən çox anlamaqda çətinlik çəkdiyi anlayışlar yüzdə 49 ilə “subroqasiya” və yüzdə 38 ilə “əlavə” olub. HDI Sığortanın baş icraçı direktoru Firuzan İşcan vurğuladı ki, siyasət uzunluğu 30 səhifəyə çata bilər və bu, vətəndaşların sığortaya çıxışını çətinləşdirən maneə yaradır.
Hİİ Sığorta və Məlumat İnstitutu tərəfindən aparılan araşdırmalar göstərib ki, Türkiyədə sığorta savadlılığı orta səviyyədə qalır və sektorda qorunma boşluğunu aradan qaldırmaq üçün istehlakçıların sığorta təcrübələri sadələşdirilməlidir. Firuzan İşcan sığortanın sadələşdirilməsinə diqqət yetirdiklərini və istehlakçıların minimum səylə dəqiq məlumat əldə edə biləcəyi şəffaf prosesləri inkişaf etdirməyi hədəflədiklərini bildirib.
Türkiyənin zəlzələ və iqlim riskləri kimi yüksək riskli coğrafiyada yerləşməsinə baxmayaraq sığorta sektoru ÜDM ilə müqayisədə aşağı nüfuz səviyyəsi ilə diqqət çəkir. Vətəndaşların siyasət şərtlərini anlamaması səbəbindən yaranan tərəddüdləri aradan qaldırmaq üçün sənaye nümayəndələri qanunvericiliyin və texniki şərtlərin daha başa düşülməsi üçün çalışırlar. Sığorta məhsulları haqqında məlumatın olmaması və büdcə məhdudiyyətləri sektorun böyüməsinə əsas maneələr hesab olunur.
Nəticə
Aparılan araşdırmalar göstərir ki, Türkiyədə sığorta şüurluluğu hələ arzuolunan səviyyədə deyil və vətəndaşların əksəriyyəti risklərin idarə olunması üçün korporativ sığorta əvəzinə ənənəvi yığım üsullarına üstünlük verir. Sığorta polislərində texniki dilin mürəkkəbliyi və sənədlərin uzunluğu birbaşa olaraq istehlakçıların etibarına və sığorta məhsullarına çıxışına mənfi təsir göstərir.
Sektorun təklif etdiyi xidmətlərin "sadələşdirilməsi" zərurəti təkcə marketinq strategiyası kimi deyil, həm də cəmiyyətin maliyyə müdafiə reflekslərini gücləndirəcək öhdəlik kimi önə çıxır. Sığorta şirkətlərinin istehlakçıların anlamaqda çətinlik çəkdiyi "müraciət" və ya "əlavə" kimi anlayışların daha sadə dillə izahı sektordakı müdafiə boşluğunun aradan qaldırılmasında mühüm rol oynaya bilər.
Mümkün təsirlər
Sığorta şirkətləri tərəfindən siyasət proseslərinin sadələşdirilməsi vətəndaşların sığorta məhsullarına inamını artıra və sığortaya daxil olma nisbətlərinin artmasına töhfə verə bilər. Mürəkkəb texniki şərtlərin azaldılması fiziki şəxslərin, xüsusən də ilk dəfə sığorta alacaq şəxslərin qərar vermə prosesini sürətləndirə bilər və siyasətin satınalma dərəcələrinə müsbət təsir göstərə bilər.
Digər tərəfdən, sığorta savadının artırılması vətəndaşların gözlənilməz risklərdən daha şüurlu şəkildə qorunmasını təmin etməklə fərdi maliyyə təhlükəsizliyinin səviyyəsini artıra bilər. Bu, uzunmüddətli perspektivdə sığorta sektorunun ÜDM-dəki payının inkişaf etmiş ölkələrin səviyyəsinə yaxınlaşmasına və sektorun iqtisadi sabitlikdə çəkisinin artmasına imkan verə bilər.
Fikirləriniz
Sığorta polislərini daha başa düşülən etmək sığorta almaq qərarınıza nə dərəcədə təsir edəcək? Sığorta məhsullarını seçərkən ən çox hansı məqamlarda çaşqınlıq yaşayırsınız? Fikirlərinizi şərhlərdə paylaşa bilərsiniz.
Mənbə: Anadolu Ajansı
Şərhlər (0)
Şərh yaz
Hələ şərh yazılmayıb. İlk şərhi siz yazın!