Qisqacha
- HDI Sugʻurta va maʼlumotlar instituti, Turkiyada sugʻurta savodxonligi indeksining 50,4 ball ekanligini maʼlum qildi va sektorda soddalashtirish davri boʻlishini eʼlon qildi.
- Jamiyatning sugʻurtaga oid bilim va munosabatlarini oʻlchash uchun ishlab chiqilgan Sugʻurta savodxonligi indeksi (SOE) Turkiya boʻylab 50,4 ball, sugʻurta egalari uchun esa 55,1 ball sifatida belgilandi.
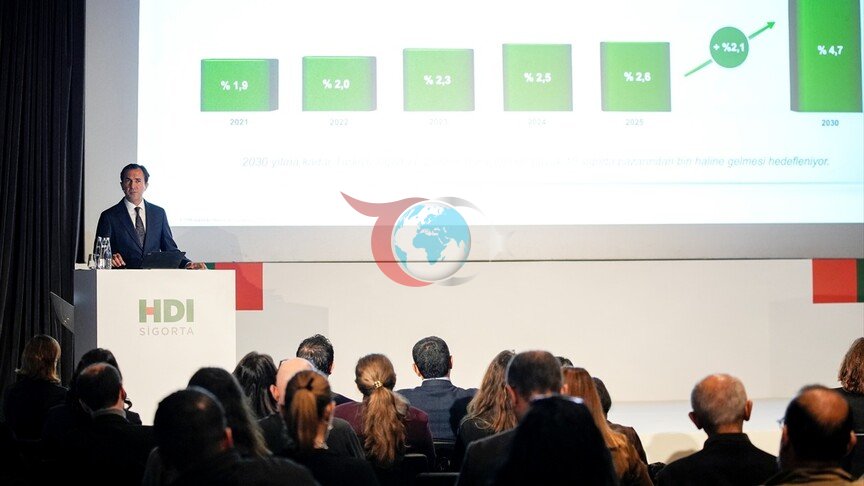
HDI sugʻurta kompaniyasining bosh direktori (bosh direktori) Firuzan Ishjan va Veri instituti raisi Bekir Ağırdir sugʻurta sohasi vakillari ishtirokida oʻtkazilgan yigʻilishda Turkiyadagi sugʻurta savodxonligi tadqiqoti natijalari bilan oʻrtoqlashdi. Jamiyatning sugʻurtaga oid bilim va munosabatlarini oʻlchash uchun ishlab chiqilgan Sugʻurta savodxonligi indeksi (SOE) Turkiya boʻylab 50,4 ball, sugʻurta egalari uchun esa 55,1 ball sifatida belgilandi.
Sugʻurta savodxonligi darajasi qanday taqsimlangan?
Tadqiqot natijalariga koʻra, Turkiyada jamiyatning 44,8 foizi sugʻurta savodxonligi past, 42,6 foizi oʻrta va 12,6 foizi yuqori sugʻurta savodxonligiga ega. Moliyaviy himoya usullarida anʼanaviy jamgʻarmalar alohida ajralib tursa, ishtirokchilarning 46 foizi naqd pul yoki bank omonatlarini, 45 foizi esa oltin yoki valyuta jamgʻarmalarini afzal koʻrishini bildirgan. Korporativ sugʻurta mexanizmlaridan sugʻurta olish 21 foizga, shaxsiy pensiya tizimi (BES) esa 16 foizga maʼqul keldi.
Sugʻurta polislarining murakkabligiga nima sabab boʻladi?
Sugʻurta egalarining 47 foizi siyosat va hujjatlardagi iboralarni tushunishda qiynalayotganliklarini bildirgan boʻlsalar, texnik atamalar, qonunchilik va huquqiy iboralar bu holatning asosiy sabablaridan biri boʻldi. Isteʼmolchilar eng koʻp tushunish qiyin boʻlgan tushunchalar 49 foiz bilan "subrogatsiya" va 38 foiz bilan "qoʻshimcha" edi. HDI Sigorta bosh direktori Firuzan Ishjan, siyosatning uzunligi 30 sahifaga yetishi mumkinligini va bu fuqarolarning sugʻurtaga kirishini qiyinlashtiradigan toʻsiq yaratishini taʼkidladi.
HDI sugʻurta va maʼlumotlar instituti tomonidan olib borilgan tadqiqot shuni koʻrsatdiki, Turkiyada sugʻurta savodxonligi oʻrta darajada qolmoqda va sektordagi himoya boʻshligʻini yopish uchun isteʼmolchilarning sugʻurta tajribasini soddalashtirish kerak. Firuzan Ishjan, sugʻurtani soddalashtirishga eʼtibor qaratganliklarini va isteʼmolchilar minimal kuch sarflab aniq maʼlumotlarga kirishlari mumkin boʻlgan shaffof jarayonlarni rivojlantirishni maqsad qilganliklarini bildirdi.
Sugʻurta sektori Turkiyaning zilzila va iqlimiy xavflar kabi yuqori xavfli geografiyada joylashganligiga qaramasdan, YaIMga nisbatan past penetratsiya darajasi bilan eʼtiborni tortadi. Fuqarolar siyosat shartlarini tushunmasliklari sababli yuzaga kelgan ikkilanishlarni bartaraf etish maqsadida soha vakillari qonunchilik va texnik shartlarni yanada tushunarli qilish ustida ishlamoqda. Sugʻurta mahsulotlari haqida bilimning yoʻqligi va byudjet cheklovlari soha oʻsishiga toʻsqinlik qiluvchi asosiy omillar sifatida qaralmoqda.
Xulosa
Tadqiqotlar shuni koʻrsatadiki, Turkiyada sugʻurta xabardorligi hali kerakli darajada emas va fuqarolarning aksariyati risklarni boshqarishda korporativ sugʻurta oʻrniga anʼanaviy jamgʻarma usullarini afzal koʻrishadi. Sugʻurta polislaridagi texnik tilning murakkabligi va hujjatlarning uzunligi isteʼmolchilarning ishonchi va sugʻurta mahsulotlariga kirishiga bevosita salbiy taʼsir koʻrsatadi.
Sektor tomonidan taklif etilayotgan xizmatlarni "soddalashtirish" zarurati nafaqat marketing strategiyasi, balki jamiyatning moliyaviy himoya reflekslarini kuchaytiruvchi majburiyat sifatida ham ajralib turadi. Sugʻurta kompaniyalarining isteʼmolchilar tushunishda qiynalayotgan “mudofaa” yoki “qoʻshimcha” kabi tushunchalarni soddaroq tilda tushuntirishi sektordagi himoya boʻshligʻini yopishda muhim rol oʻynashi mumkin.
Mumkin effektlar
Sugʻurta kompaniyalari tomonidan polisiya jarayonlarini soddalashtirish fuqarolarning sugʻurta mahsulotlariga ishonchini oshirishi va sugʻurta penetratsiyasi koʻrsatkichlarini oshirishga yordam beradi. Murakkab texnik shartlarni qisqartirish jismoniy shaxslarning, ayniqsa sugʻurtani birinchi marta sotib oladiganlarning qaror qabul qilish jarayonini tezlashtirishi va siyosatni xarid qilish stavkalariga ijobiy taʼsir koʻrsatishi mumkin.
Boshqa tomondan, sugʻurta savodxonligini oshirish fuqarolarning kutilmagan xavflardan ongli ravishda himoyalanishini taʼminlash orqali individual moliyaviy xavfsizlik darajasini oshirishi mumkin. Bu uzoq muddatli istiqbolda sugʻurta sektorining yalpi ichki mahsulotdagi ulushini rivojlangan mamlakatlar darajasiga yaqinlashishi va iqtisodiy barqarorlikda sektor salmogʻini oshirish imkonini beradi.
Manba: Anadolu Ajansı
Izohlar (0)
Izoh yozish
Hali izoh qoldirilmagan. Birinchi izohni siz qoldiring!