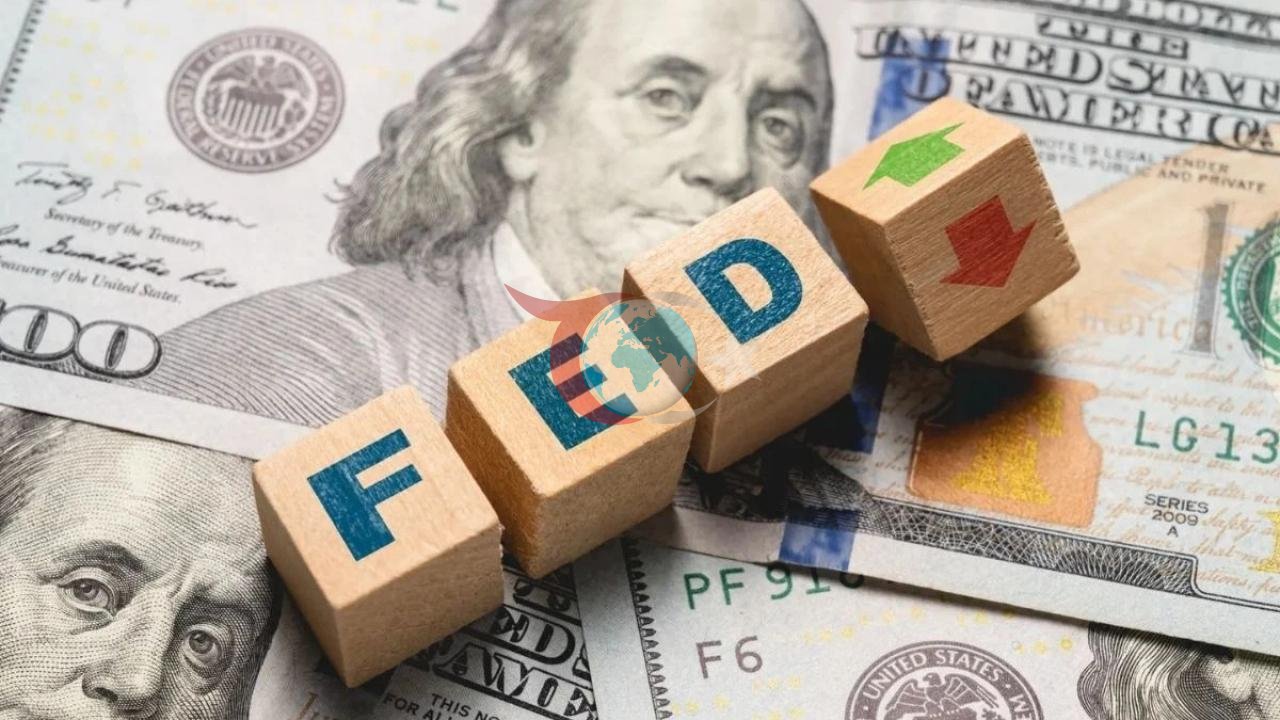
ABD Merkez Bankası (Fed), büyük bankaların stres testlerine ilişkin iki nihai düzenlemeyi kabul ettiğini açıkladı. Aralık 2024'te duyurulan değişiklikleri nihai hale getiren bu adım, bankaların şiddetli bir resesyon döneminde dahi hanehalkı ve işletmelere kredi vermeyi sürdürebilecek yeterli sermayeye sahip olmasını ve dayanıklılıklarının artırılmasını amaçlıyor.
Stres Testi Senaryoları ve Piyasa Şoku Güncellemeleri
İlk nihai düzenleme kapsamında, Fed Yönetim Kurulunun stres testi senaryoları ve önemli model değişiklikleri hakkında her yıl kamuoyunun görüşünü alması zorunlu kılındı. Varsayımsal senaryoların hazırlanmasına yön veren çerçevenin güncellendiği düzenlemeyle, 2027 stres testinde kullanılacak modeller belirlendi ve test takviminde çeşitli değişiklikler yapıldı.
Ayrıca, büyük işlem portföylerine sahip bankalara uygulanan belirli piyasa bileşenlerine yönelik şoklardan oluşan küresel piyasa şoku bileşeni de güncellendi. Bu kapsamdaki bankalar artık her yıl iki küresel piyasa şoku bileşenine göre test edilecek ve her banka için en yüksek zararı ortaya çıkaran şok, test sonuçlarının hesaplanmasında kullanılacak.
Sermaye Tamponu Hesaplamaları ve Oynaklığın Azaltılması
İkinci nihai düzenleme ise stres sermaye tamponu gerekliliklerinin hesaplanmasında yeni bir yöntem getiriyor. İki yılın her ikisinde de stres testine tabi tutulan kuruluşlar için son iki yıllık sonuçların ortalamasının alınması zorunlu hale getirilecek. Fed, bu ortalama yönteminin 2028 yılında uygulanmaya başlanacağını ve böylece hesaplamalarda yalnızca kamuoyu görüşüne sunulan modellerin kullanılmasının sağlanacağını bildirdi.
Yapılan açıklamada, söz konusu değişikliklerin bir bütün olarak sermaye gerekliliklerindeki yıldan yıla oynaklığı yaklaşık yüzde 50 oranında azaltmasının beklendiği, toplam sermaye gereklilikleri üzerinde ise önemli bir etkisinin olmayacağının öngörüldüğü kaydedildi.
Kaynak: Haber7
Yorumlar (0)
Yorum Yaz
Henüz yorum yapılmamış. İlk yorumu siz yapın!