Европанын облигациялар рыногундагы жер титирөө: геосаясий тобокелдиктер жана инфляциялык тынчсыздануулардан улам пайыздык чендер туу чокусуна чыкты
Жакынкы Чыгыштагы чыңалуу жана мунайдын баасынын өсүшү Европа боюнча облигациялардын пайыздык чендерин тарыхый эң жогорку чектерге түртүп, базарларда чоң сатуу толкунун жаратты.
Дүйнөлүк базарлар Жакынкы Чыгыш огунда күчөгөн геосаясий тирешүүлөрдүн жана бул абалдын энергетикалык коридорлорго болгон басымынын көлөкөсүндө оор мезгилди башынан өткөрүүдө. Нефть бааларынын күтүүсүз көтөрүлүшү глобалдык инфляциянын узак убакыт бою жогору бойдон калышы мүмкүн деген кооптонууну кайрадан жаратып, облигация базарларында өтө катаал сатуу толкундарын алып келет. Өзгөчө Ормуз кысыгындагы камсыздоо коопсуздугуна тынчсыздануу жана Сауд Аравиянын олуттуу кадамдары базарлардагы өрттү күчөтүүдө.
Жакынкы Чыгыштагы энергетикалык кризис жана Борбордук банктардын кысымынын күчөшү
Сауд Аравиясы Ормуз кысыгына альтернатива катары пландаган жана күнүмдүк 7 миллион баррель мунай өткөрүү кубаттуулугу бар Мунайзат (Чыгыш-Батыш мунай кууру) иштерин Ирактан келген кол салуулардан улам токтотууга мажбур болду. Бул критикалык жабуу чечими дүйнөлүк мунай менен камсыз кылуу боюнча тынчсызданууну алып келди. Бул окуялар АКШнын Федералдык резервдик системасы (ФРС) инфляция менен күрөшүүнүн алкагында акча-кредит саясатын узак мөөнөткө катуу кармайт деген күтүүлөрдү күчөтүп, облигация базарларындагы сатуу басымын тереңдетти.Абал европалык тарапта эч кандай айырмаланбайт. Энергиянын кымбатташынан улам пайда болгон инфляциялык басымдар аймактагы пайыздык чендер көпкө чейин жогору бойдон кала берет деген кооптонууну күчөттү. Баалардын туруктуулугун камсыз кылуу максатында Европанын Борбордук банкы (ECB) күтүүлөрдүн чегинде үч негизги саясат ченинин ар бирин 25 базистик пунктка көтөрүүнү чечти. ECB президентиКристтин ЛагардЖакынкы Чыгыштагы чыр-чатактар жана Орусия-Украина согушу инфляцияны банктын 2 пайыздык максаттуу көрсөткүчүнөн бир топ жогору кармай турганын ачык эскертти.
Европалык облигациялар рынокторундагы тарыхый рекорддор: Германия, Франция жана Англия
Геосаясий тобокелдиктердин күчөшү менен Европанын алдыңкы экономикаларында облигациялардын пайыздык чендери рекорддорду жаңыртты. Германияда 2 жылдык облигациянын пайызы 3,32 пайыз менен 2011-жылдан берки эң жогорку деңгээлге жетти, 2008-жылдан бери 5 жылдык облигациянын пайызы 3,38 пайыз менен, 2009-жылдан бери 10 жылдык облигациянын пайызы 3,57 пайыз менен, 20 жылдык облигациянын пайызы 3,819 пайыз менен жана 230-жылдан бери эң жогорку деңгээлге жетти. 2011-жылдан бери 3,91 пайыз. аны текшерген.
Ушундай көрүнүш француз базарларында да өкүм сүргөн. Франциянын 2 жылдык облигация пайызы 3,54 пайыз менен 2023-жылдан бери эң жогорку деңгээлге чыкты; 5 жылдык облигациянын пайызы 4,003 пайыз, 10 жылдык облигация пайызы 4,55 пайыз жана 20 жылдык облигациянын пайызы 4,99 пайыз болуп, 2008-жылдан бери эң жогорку пайызды түздү. Франциянын 30 жылдык облигация пайызы 5,1766 пайыз менен 2002-жылдан бери эң жогорку чекке жетти.
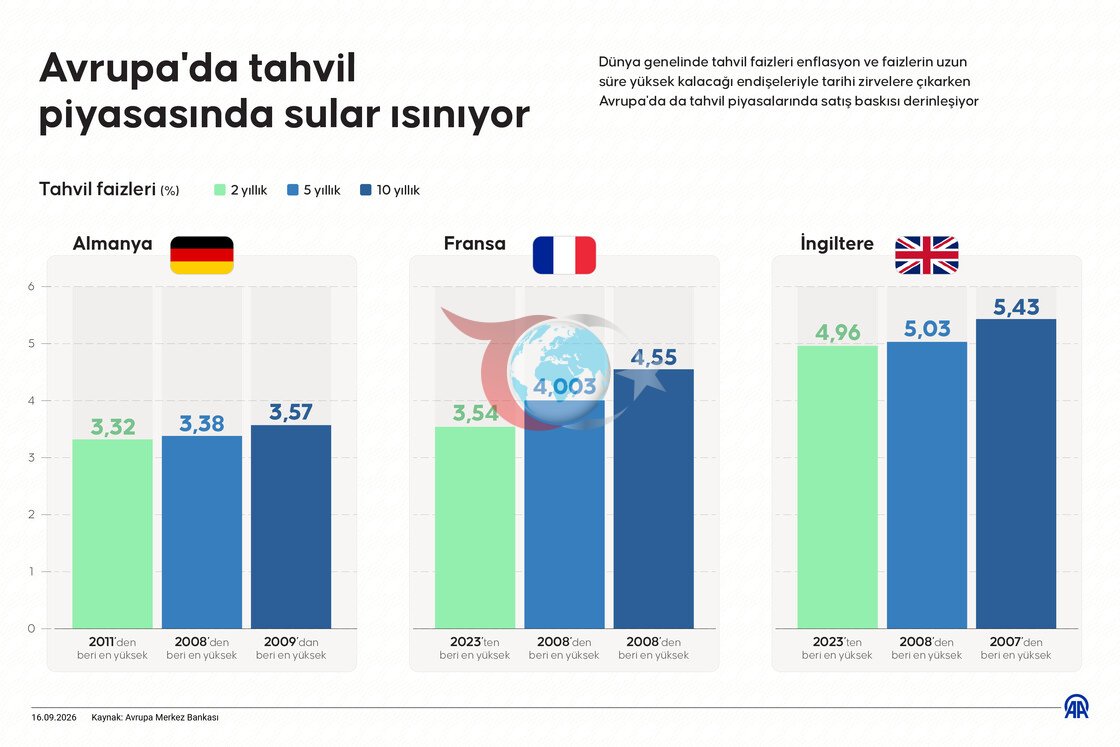
Европа Биримдигинен тышкаркы Англиядагы облигациялар рыногу да катуу сокку урду. Англиянын 2 жылдык облигация пайызы 4,96 пайыз менен 2023-жылдан бери эң жогорку чегине жетти, 5 жылдык облигация пайызы 5,03 пайыз менен 2008-жылдан бери эң жогорку деңгээлге жетти, 10 жылдык облигация пайызы 5,43 пайыз менен 2007-жылдан бери эң жогорку деңгээлине жетти, 20 жылдык облигация пайызы 2008-жылдан бери эң жогорку деңгээлге жетти. пайыз 5,95 пайыз менен 1998-жылдан бери эң жогорку деңгээлге жетти. секирип чыкты. Англия Банкы (BoE) сентябрда пайыздык ченди туруктуу кармашы күтүлгөнүнө карабастан, ноябрда жаңы пайыздык чендин жогорулашы болору анык.
Эмне үчүн төлөнүүчү сыйлыктын жана облигациялардын пайыздык чендеринин калдыктары өзгөрдү?
Өнүгүүлөрдү баалаган ABN AMRO улук пайыздык стратеги Лариса Фриц Иран менен болгон чыңалуу инфляциянын жаңы толкунун баштаганын жана бул абалдын базарлардагы борбордук банктардын пайыздык чендерди узак убакыт бою жогорку деңгээлде кармай турганы боюнча күтүүнү күчтөндүргөнүн белгиледи. Фриц мамлекеттик каржынын начарлашы жана мамлекеттик облигациялардын сунушунун көбөйүшү да төлөө мөөнөтүн жогорулатууга түрткү берерин баса белгиледи.
Фриц облигациялардын пайыздык чендердин бул өзгөчө жогорулашынын механизмин төмөнкү сөздөр менен түшүндүрдү: "Кыска мөөнөттүү пайыздык күтүүлөрдүн көбөйүшү менен бирге мөөнөттүү премиянын өсүшү облигациялардын пайыздык чендерин тарыхый туу чокуларына алып келди. 2022-2023-жылдар аралыгындагы пайыздык чендердин өсүү циклдеринде, кыска мөөнөттүү пайыздык күтүүлөрдүн өсүшү облигациялардын пайыздык ченинин жогорулашына алып келди, бирок бүгүнкү күндө бул облигациялардын пайыздык ченинин тескери темптери менен жогорулады. тең салмактуулук элементи жоголду, мөөнөттүү премиум кыска мөөнөттүү пайыздык күтүүлөр менен бир убакта жогорулайт жана бул жагдай облигациялардын пайыздык чендеринин көтөрүлүшүнө себеп болот." Бул анын бир топ жогорку деңгээлдерге чыгуусуна жол ачат."
Комментарийлер (0)
Комментарий жазуу
Азырынча пикир жазыла элек. Биринчи пикирди сиз жазыңыз!