Еуропалық облигациялар нарығындағы жер сілкінісі: пайыздық мөлшерлемелер геосаяси тәуекелдер мен инфляциялық алаңдаушылыққа байланысты ең жоғары деңгейге көтерілді
Таяу Шығыстағы шиеленіс пен мұнай бағасының өсуі Еуропадағы облигациялардың пайыздық мөлшерлемелерін тарихи шыңдарға итермелеп, нарықтарда үлкен сатылым толқынын тудырды.
Жаһандық нарықтар Таяу Шығыс осінде күшейіп келе жатқан геосаяси шиеленістердің және осы жағдайдың энергетикалық дәліздерге қысым жасауының көлеңкесінде күрделі кезеңді бастан өткеруде. Мұнай бағасының кенеттен көтерілуі жаһандық инфляцияның ұзақ уақыт бойы жоғары болып қалуы мүмкін деген алаңдаушылықты қайта жандандырып, облигациялар нарықтарында өте қатал сату толқындарын тудыруы мүмкін. Әсіресе Ормуз бұғазындағы жеткізілім қауіпсіздігіне қатысты алаңдаушылық және Сауд Арабиясының маңызды қадамдары базарлардағы өртті күшейтеді.
Таяу Шығыстағы энергетикалық дағдарыс және орталық банктердің қысымының күшеюі
Сауд Арабиясы Ормуз бұғазына балама ретінде жоспарлаған және тәулігіне 7 миллион баррель мұнай тасымалдау мүмкіндігіне ие Петролин (Шығыс-Батыс мұнай құбыры) қызметін Ирактан шыққан шабуылдарға байланысты тоқтатуға мәжбүр болды. Бұл маңызды жабу шешімі жаһандық мұнай жеткізіліміне қатысты алаңдаушылықты жоғарылатты. Бұл оқиғалар АҚШ-тың Федералды резервтік жүйесі (ФРЖ) инфляциямен күрес аясында ақша-несие саясатын ұзақ уақыт бойы қатаң сақтайды деген үміттерді күшейтіп, облигациялар нарықтарындағы сату қысымын тереңдете түсті.
Еуропалық жақта да жағдай басқаша емес. Энергия құнының өсуінен туындаған инфляциялық қысымдар аймақтағы пайыздық мөлшерлемелердің ұзақ уақыт бойы жоғары болып қалатыны туралы алаңдаушылықты арттырды. Баға тұрақтылығын қамтамасыз ету үшін Еуропалық Орталық банк (ECB) күту шегінде үш негізгі саясат мөлшерлемесін әрқайсысы 25 базистік тармаққа көтеру туралы шешім қабылдады. ECB президентіКристин ЛагардТаяу Шығыстағы қақтығыстар мен Ресей-Украина соғысы негізгі инфляцияны ұзақ уақыт бойы банктің 2 пайыздық нысанасынан әлдеқайда жоғары ұстайтыны туралы нақты ескертулер жасады.
Еуропалық облигациялар нарықтарындағы тарихи рекордтар: Германия, Франция және Англия
Геосаяси тәуекелдердің күшеюімен Еуропаның жетекші экономикаларындағы облигациялардың пайыздық мөлшерлемелері рекордты жаңартты. Германияда 2 жылдық облигациялардың пайыздық мөлшерлемесі 2011 жылдан бері 3,32 пайызбен, 2008 жылдан бері 5 жылдық облигацияның пайыздық мөлшерлемесі 3,38 пайызбен, 2009 жылдан бері 10 жылдық облигацияның пайыздық мөлшерлемесі 3,57 пайызбен, 20 жылдық облигацияның пайыздық мөлшерлемесі 3,819 пайызбен, 2011 жылдан бері ең жоғары деңгейге жетті. 2011 жылдан бері 3,91 пайыз. оны сынақтан өткізді.
Ұқсас көрініс француз нарықтарында басым болды. Францияның 2 жылдық облигацияларының пайызы 2023 жылдан бері 3,54 пайызбен ең жоғары деңгейге көтерілді; 5 жылдық облигацияның пайыздық мөлшерлемесі 4,003 пайыз, 10 жылдық облигацияның пайыздық мөлшерлемесі 4,55 пайыз және 20 жылдық облигацияның пайыздық мөлшерлемесі 4,99 пайыз болды, бұл 2008 жылдан бергі ең жоғары мөлшерлеме. Францияның 30 жылдық облигация пайызы 5,1766 пайызбен 2002 жылдан бергі ең жоғары деңгейге жетті.
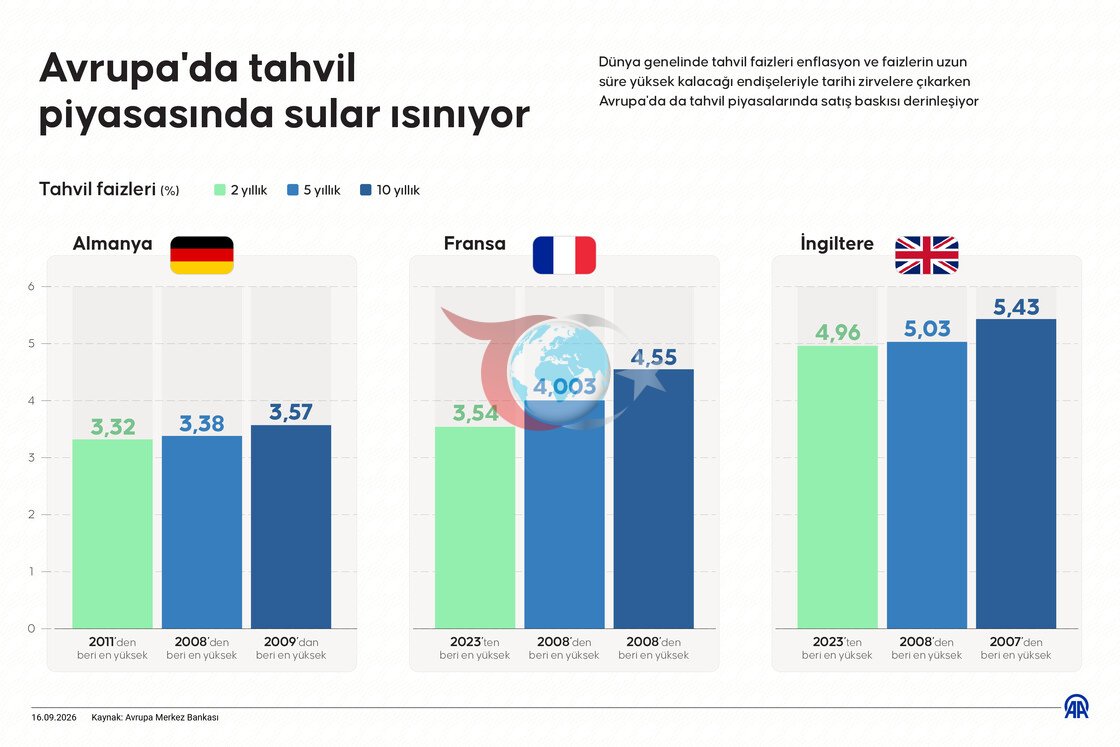
Еуроодақтан тыс Англиядағы облигациялар нарығы да қатты зардап шекті. Англияның 2 жылдық облигация пайызы 2023 жылдан бергі ең жоғары деңгейге 4,96 пайыз, 5 жылдық облигация пайызы 5,03 пайызбен 2008 жылдан бергі ең жоғары деңгейге жетті, 10 жылдық облигация пайызы 5,43 пайызбен 2007 жылдан бергі ең жоғары деңгейге жетті, 20 жылдық облигация пайызы 2007 жылдан бергі ең жоғары деңгейге жетті және 20 жылдық облигация пайызы 3-199 пайызбен. пайыздық көрсеткіш 1998 жылдан бері 5,95 пайызбен ең жоғары деңгейге жетті. секіріп шықты. Англия Банкі (BoE) қыркүйекте пайыздық мөлшерлемені тұрақты түрде сақтайды деп күтілсе де, қарашада жаңа пайыздық мөлшерлеменің көтерілетіні сөзсіз.
Неліктен өтеу мерзімі бойынша сыйлықақы мен облигациялардың пайыздық мөлшерлемелеріндегі қалдық өзгерді?
Оқиғаларды бағалай отырып, ABN AMRO мүдделері бойынша аға стратегі Лариса Фриц Иранмен шиеленіс инфляцияның жаңа толқынын бастағанын және бұл жағдайдың орталық банктердің пайыздық мөлшерлемелерді ұзақ уақыт бойы жоғары деңгейде ұстайтыны туралы нарықтардағы күтуді күшейтетінін мәлімдеді. Фриц мемлекеттік қаржының нашарлауы және мемлекеттік облигациялар ұсынысының ұлғаюы өтеу мерзімі бойынша сыйлықақыларды да жоғарылататынын атап өтті.
Фриц облигациялар бойынша пайыздық мөлшерлемелердің бұл кезектен тыс өсуінің механизмін келесі сөздермен түсіндірді: "Қысқа мерзімді пайыздық күтулердің ұлғаюымен бірге мерзімді сыйлықақының ұлғаюы облигациялардың пайыздық мөлшерлемелерін тарихи шыңдарға әкелді. 2022-2023 жылдар аралығындағы пайыздық мөлшерлеменің өсу циклдерінде қысқа мерзімді пайыздық күтулердің өсуі облигациялар бойынша пайыздық мөлшерлеменің жоғарылауына әкелді, бірақ бүгінгі күні бұл облигацияның пайыздық мөлшерлемесі теріс әсер етті. теңгерім элементі жоғалып кетті, сыйақы мерзімі қысқа мерзімді пайыздық күтулермен бір уақытта көтеріледі және бұл жағдай облигациялардың пайыздық мөлшерлемелерінің көтерілуіне әкеледі. Бұл оның әлдеқайда жоғары деңгейлерге көтерілуіне жол ашады.»
Пікірлер (0)
Пікір жазу
Әлі пікір жазылмаған. Алғашқы пікірді сіз қалдырыңыз!